Online mağazanızdan alışveriş yapan bir tüketici, ürünü teslim aldıktan sonra hiçbir gerekçe göstermeden sözleşmeden dönebilir. Buna cayma hakkı denir ve kaynağı doğrudan kanundur: 6502 sayılı Tüketicinin Korunması Hakkında Kanunun 48 inci maddesinin dördüncü fıkrası ile Mesafeli Sözleşmeler Yönetmeliğinin 9 ila 15 inci maddeleri. Sitenizdeki "iade politikası" ne derse desin, bu hükümlerin altına inemez.
Bu yazıda sürenin ne zaman başladığını, iade kargosunu kimin ödediğini, paranın kaç gün içinde ve nasıl iade edileceğini, hangi ürünlerde cayma hakkı bulunmadığını ve bunların sitenize nasıl yansıması gerektiğini madde numaralarıyla anlatıyoruz. 1 Ocak 2026 itibarıyla iade kargosu ve iade süreleriyle ilgili önemli değişiklikler yürürlüğe girdi; aşağıda onları ayrıca işaretledik.
Cayma hakkının dayanağı ve özü
Yönetmeliğin 9 uncu maddesinin birinci fıkrası kuralı tek cümlede verir: tüketici, on dört gün içinde herhangi bir gerekçe göstermeksizin ve cezai şart ödemeksizin sözleşmeden cayma hakkına sahiptir. Kanunun 48/4 maddesi de aynı süreyi tekrarlar ve bildirimin bu süre içinde satıcıya yöneltilmesinin yeterli olduğunu söyler. Yani belirleyici olan, ürünün 14 gün içinde size ulaşması değil, cayma bildiriminin 14 gün içinde gönderilmesidir.
Bu hak yalnızca tüketicilere tanınır. Yönetmelik tüketiciyi "ticari veya mesleki olmayan amaçlarla hareket eden gerçek veya tüzel kişi" olarak tanımlar (md. 4). Firmalara yaptığınız satışlarda durum farklı olabilir; karma bir müşteri kitleniz varsa bunu bir avukatla netleştirmeniz genellikle faydalıdır.
14 günlük süre ne zaman başlar?
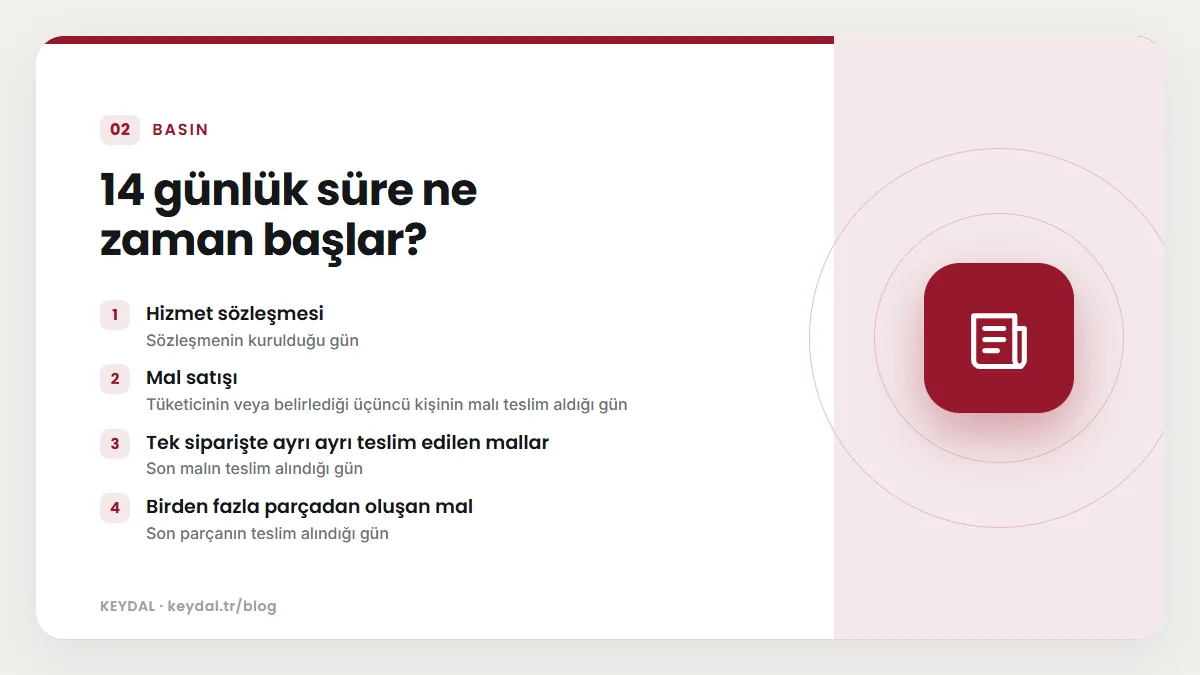
Başlangıç günü, sözleşmenin türüne göre değişir. Yönetmeliğin 9 uncu maddesinin ikinci ve üçüncü fıkraları şu tabloyu çizer:
| Durum | Süre hangi gün başlar? | Dayanak |
|---|---|---|
| Hizmet sözleşmesi | Sözleşmenin kurulduğu gün | Yön. md. 9/2 |
| Mal satışı | Tüketicinin veya belirlediği üçüncü kişinin malı teslim aldığı gün | Yön. md. 9/2 |
| Tek siparişte ayrı ayrı teslim edilen mallar | Son malın teslim alındığı gün | Yön. md. 9/3-a |
| Birden fazla parçadan oluşan mal | Son parçanın teslim alındığı gün | Yön. md. 9/3-b |
| Belirli süre boyunca düzenli teslim | İlk malın teslim alındığı gün | Yön. md. 9/3-c |
| Mal teslimi ve hizmet birlikte | Mal teslimine ilişkin hükümler uygulanır | Yön. md. 9/5 |
İki ayrıntı sık gözden kaçar. Birincisi, tüketici sözleşme kurulduktan sonra ürün henüz yoldayken de cayabilir (md. 9/2 son cümle). İkincisi, malı kargo firmasına vermeniz tüketiciye teslim sayılmaz (md. 9/4). Bu yüzden sürenin hesabı için kargo entegrasyonunuzdan gelen teslim edildi tarihini sipariş kaydına yazmanız gerekir; "kargoya verildi" tarihi işe yaramaz.
Tüketici cayma hakkını nasıl kullanır?
Yönetmeliğin 11 inci maddesine göre bildirimin süre dolmadan yazılı olarak veya kalıcı veri saklayıcısı ile satıcıya yöneltilmesi yeterlidir. Kalıcı veri saklayıcısı tanımına e-posta, kısa mesaj ve internet de girer (md. 4/1-c). Tüketici Yönetmeliğin ekindeki örnek cayma formunu kullanabileceği gibi, cayma kararını bildiren açık bir beyanla da hakkını kullanabilir. Bildirimi yaptığını ispat yükü ise tüketicidedir (md. 11/4).
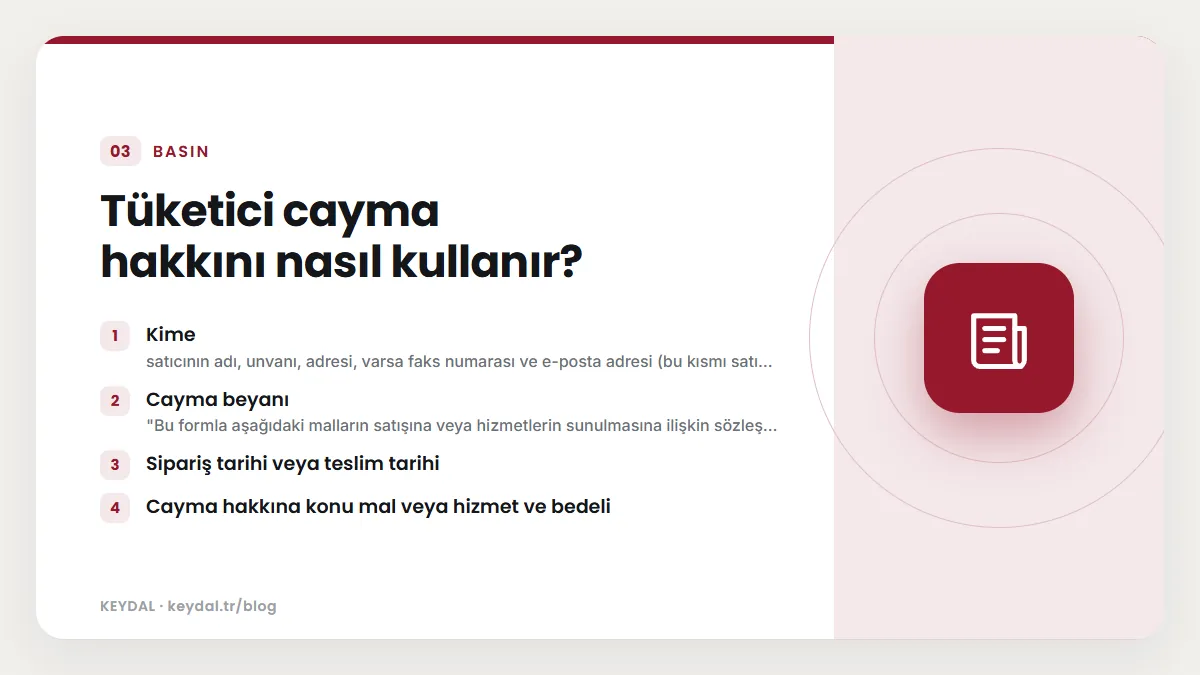
Yönetmeliğin EK'indeki örnek formda şu alanlar bulunur:
- Kime: satıcının adı, unvanı, adresi, varsa faks numarası ve e-posta adresi (bu kısmı satıcı doldurur)
- Cayma beyanı: "Bu formla aşağıdaki malların satışına veya hizmetlerin sunulmasına ilişkin sözleşmeden cayma hakkımı kullandığımı beyan ederim."
- Sipariş tarihi veya teslim tarihi
- Cayma hakkına konu mal veya hizmet ve bedeli
- Tüketicinin adı soyadı ve adresi
- Tüketicinin imzası (yalnızca kâğıt üzerinde gönderilirse) ve tarih
Site üzerinden cayma formu veya cayma butonu sunmak zorunlu değildir; Yönetmelik bunu satıcının tercihine bırakır. Ancak sunarsanız, talebin size ulaştığına dair teyit bilgisini tüketiciye derhal iletmek zorundasınız (md. 11/2). Pratikte bu, formun gönderildiği anda otomatik bir onay e-postası demektir.
2026 değişikliği: iade kargosu ve masraflar
Mesafeli Sözleşmeler Yönetmeliğinde 23/8/2022 ve 24/5/2025 tarihli değişikliklerle getirilen bazı hükümler, Geçici Madde 1 uyarınca 1 Ocak 2026 tarihine kadar uygulanmadı. Bu tarihten itibaren yürürlükte olan kurallar şöyle:
- Ön bilgilendirmede iade taşıyıcısı: Cayma hakkının kullanılma şartları, süresi ve usulü ile birlikte "satıcının iade için öngördüğü taşıyıcıya ilişkin bilgiler" ön bilgilendirmede yer almalıdır (md. 5/1-g, 24/5/2025 değişikliği).
- İade masrafı: Mal, satıcının iade için belirttiği taşıyıcıyla geri gönderilirse tüketici iade masraflarından sorumlu tutulamaz. Ön bilgilendirmede hiçbir taşıyıcı belirtilmemişse tüketiciden iade masrafı adı altında herhangi bir bedel istenemez (md. 12/5).
- Şube yoksa: Belirttiğiniz taşıyıcının tüketicinin bulunduğu yerde şubesi yoksa, malın tüketiciden ilave masraf talep edilmeden alınmasını siz sağlamak zorundasınız (md. 12/5).
- Tüketicinin malı geri gönderme süresi: Satıcı malı kendisi geri alacağını teklif etmedikçe tüketici, cayma bildiriminden itibaren on dört gün içinde malı geri göndermek zorundadır (md. 13/1; 2026 öncesinde uygulanan metinde bu süre on gündü).
Para iadesi: süre, yöntem ve kapsam
Yönetmeliğin 12 nci maddesi (2026 itibarıyla uygulanan hâli) iade süresini malın nerede olduğuna göre ayırır:
| Durum | 14 günlük iade süresi ne zaman başlar? | Dayanak |
|---|---|---|
| Mal teslim edildikten sonra cayma, iade öngörülen taşıyıcıyla | Malın iade için belirtilen taşıyıcıya teslim edildiği tarih | md. 12/1 |
| Mal teslim edildikten sonra cayma, başka taşıyıcıyla | Malın satıcıya ulaştığı tarih | md. 12/1 |
| Mal teslim edilmeden önce cayma | Cayma bildiriminin satıcıya ulaştığı tarih | md. 12/2 |
| Hizmet sözleşmesinde cayma | Cayma bildiriminin sağlayıcıya ulaştığı tarih | md. 12/3 |
İade edilecek tutar, varsa malın tüketiciye teslim masrafları da dahil olmak üzere tahsil edilen tüm ödemelerdir (md. 12/1-2). Yani ilk gönderimde aldığınız kargo ücretini de iade edersiniz. Geri ödeme, tüketicinin satın alırken kullandığı ödeme aracına uygun şekilde, tüketiciye herhangi bir masraf veya yükümlülük getirmeden ve tek seferde yapılmalıdır (md. 12/4). Kredi kartıyla yapılan ödemelerde kart çıkaran kuruluş, aktarılan tutarı kart hamilinin kullanılabilir limitine tek seferde eklemekle yükümlüdür.
Tüketici ürünü cayma süresi içinde işleyişine, teknik özelliklerine ve kullanım talimatlarına uygun şekilde kullandıysa, bundan doğan değişiklik ve bozulmalardan sorumlu değildir (md. 13/2; Kanun md. 48/4). Cayma hakkının kullanılmasıyla bu sözleşmeye bağlı yan sözleşmeler de kendiliğinden sona erer ve satıcı bunu yan sözleşmenin tarafı olan üçüncü kişiye derhal bildirmelidir (md. 14).
Cayma hakkının istisnaları (md. 15)
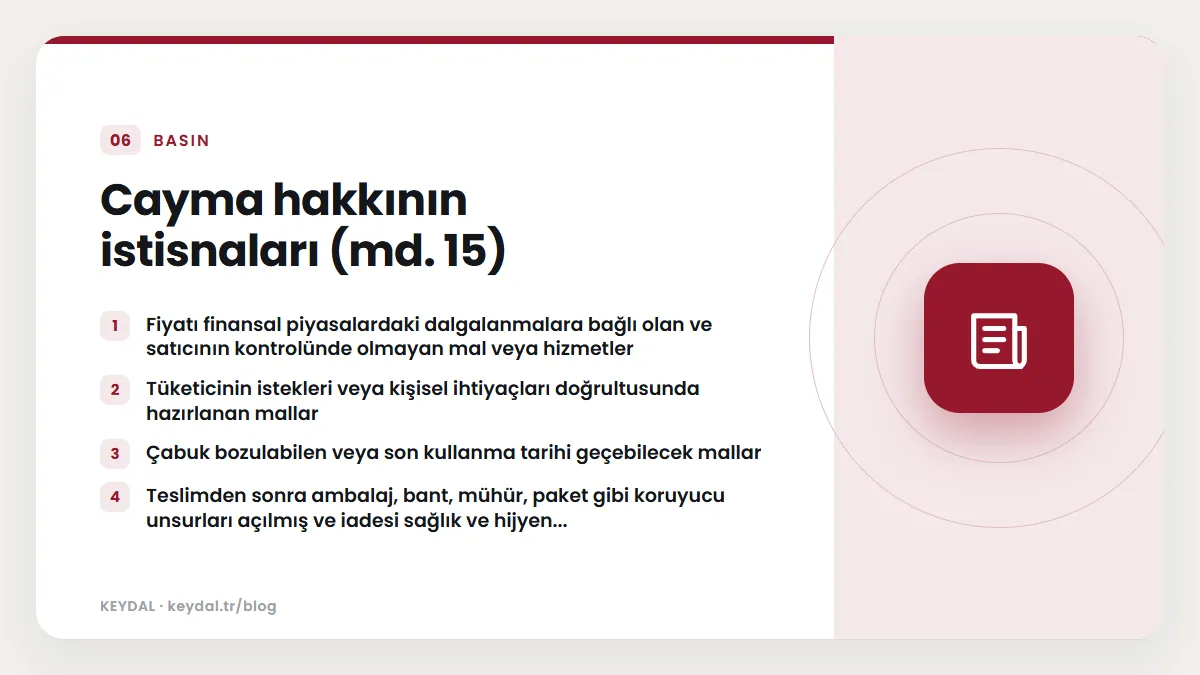
Yönetmeliğin 15 inci maddesi, "taraflarca aksi kararlaştırılmadıkça" tüketicinin cayma hakkını kullanamayacağı sözleşmeleri sayar. Yani bu ürünlerde de isterseniz cayma hakkı tanıyabilirsiniz; tanımayacaksanız bunu ön bilgilendirmede açıkça yazmanız gerekir (md. 5/1-h).
| Bent | İstisna (Yönetmelik ifadesine yakın) | E-ticarette tipik örnek |
|---|---|---|
| a | Fiyatı finansal piyasalardaki dalgalanmalara bağlı olan ve satıcının kontrolünde olmayan mal veya hizmetler | Piyasa fiyatına bağlı ürünler |
| b | Tüketicinin istekleri veya kişisel ihtiyaçları doğrultusunda hazırlanan mallar | İsim baskılı, ölçüye göre üretilen ürün |
| c | Çabuk bozulabilen veya son kullanma tarihi geçebilecek mallar | Taze gıda, çiçek |
| ç | Teslimden sonra ambalaj, bant, mühür, paket gibi koruyucu unsurları açılmış ve iadesi sağlık ve hijyen açısından uygun olmayan mallar | Ambalajı açılmış kozmetik, iç giyim (iki koşul birlikte aranır) |
| d | Teslimden sonra başka ürünlerle karışan ve doğası gereği ayrıştırılamayan mallar | Karıştırılmış dökme ürünler |
| e | Koruyucu unsurları açılmış maddi ortamdaki kitap, dijital içerik ve bilgisayar sarf malzemeleri | Jelatini açılmış kitap, kutusu açılmış oyun diski, toner |
| f | Abonelik dışındaki gazete ve dergi gibi süreli yayınlar | Tek sayı dergi satışı |
| g | Belirli tarihte veya dönemde yapılması gereken konaklama, eşya taşıma, araç kiralama, yiyecek-içecek tedariki ve eğlence/dinlenme sözleşmeleri | Etkinlik bileti |
| ğ | Elektronik ortamda anında ifa edilen hizmetler veya tüketiciye anında teslim edilen gayrimaddi mallar | Anında indirilen e-kitap, lisans anahtarı |
| h | Cayma süresi bitmeden, tüketicinin onayıyla ifasına başlanan hizmetler | Tüketici onayıyla hemen başlatılan kurulum hizmeti |
| j | Canlı müzayede şeklinde açık artırma ile kurulan sözleşmeler | Canlı açık artırma satışı |
"Kişiye özel" istisnası (b bendi), ürünün tüketicinin isteğine göre hazırlanmış olmasını arar. Stoktaki standart ürünlerden beden veya renk seçtirmek bu kapsama genellikle girmez; ürün sayfasında "kişiye özel" etiketi koymak tek başına istisna yaratmaz. Benzer şekilde (ç) bendinde ambalajın açılmış olması yetmez, ürünün iadesinin sağlık ve hijyen açısından uygun olmaması da gerekir. Md. 15'te indirimli veya kampanyalı ürünler için bir istisna bulunmaz.
Cayma talebini sitede nasıl yönetirsiniz?
Kanun ve Yönetmelik size bir yazılım dayatmaz; ama yükümlülükleri karşılamak için şu yapı genellikle yeterli ve izlenebilirdir:
- Cayma ve iade sayfası: 14 günlük süre, sürenin başlangıcı, cayma bildiriminin yapılacağı açık adres ve e-posta (md. 5/1-ğ), iade taşıyıcısı, iade kodu nasıl alınır, istisna ürünler ve para iadesi süresi. Aynı metin ön bilgilendirme formunda da yer almalı.
- Ön bilgilendirmeye bağlantı: Ödeme adımından hemen önce, cayma hakkına ilişkin bilgiler malın temel nitelikleri ve toplam fiyatla birlikte ayrıca gösterilmeli (md. 6/2-a). Ayrıntılar için ön bilgilendirme formu rehberine bakın.
- Hesabım altında cayma formu: Örnek formdaki alanları sipariş verisinden otomatik dolduran bir form; gönderilince otomatik teyit e-postası (md. 11/2).
- Tarih kayıtları: Teslim tarihi, cayma bildirimi tarihi, iade kargosunun taşıyıcıya teslim tarihi ve geri ödeme tarihi siparişe ayrı alanlar olarak işlenmeli. 14 günlük iade süresini hesaplayan bir hatırlatma kurmak hatayı azaltır.
- Geri ödeme: Ödeme kuruluşu panelinden aynı karta tam tutarlı tek iade. Kurulum için WooCommerce ödeme eklentisi rehberi ve iyzico entegrasyonu rehberi işinize yarar.
- Saklama: Cayma hakkı, bilgilendirme ve teslimata dair her işlemin bilgi ve belgeleri üç yıl saklanmalıdır (md. 20/1). 6563 sayılı Kanunun 11/3 maddesindeki on yıllık saklama yükümlülüğünü de zorunlu sayfalar ve bilgiler yazısında anlattık.
Sık yapılan hatalar
- İade politikasında 14 günden kısa süre yazmak veya "faturası ve etiketi olmayan ürün iade alınmaz" gibi Yönetmelikte bulunmayan koşullar koymak.
- Süreyi kargoya veriliş tarihinden saymak (md. 9/4 buna izin vermez).
- İlk gönderim kargo ücretini iade tutarından düşmek (md. 12/1 teslim masraflarını da kapsar).
- Ön bilgilendirmede iade taşıyıcısını belirtmeyip yine de iade kargo ücreti istemek (md. 12/5).
- Cayma formu sunup otomatik teyit göndermemek (md. 11/2).
- İstisna ürünleri ön bilgilendirmede açıkça belirtmemek (md. 5/1-h).
Bu yükümlülükler Kanunun 48 inci maddesinin dördüncü ve yedinci fıkralarına dayanır ve Kanunun 77/1-a maddesi kapsamındadır; 2026 yılı için bu bentteki ceza aykırılığın tespit edildiği her bir işlem veya sözleşme için 3.973 TL olarak belirlenmiştir (2026 Tebliği md. 3). Diğer tutarlar için e-ticaret idari para cezaları 2026 yazısına bakın.
Sık Sorulan Sorular
İade kargo ücretini kim öder?
2026 itibarıyla, tüketici malı ön bilgilendirmede belirttiğiniz taşıyıcıyla gönderirse iade masrafından sorumlu tutulamaz. Hiç taşıyıcı belirtmemişseniz iade masrafı adı altında bedel isteyemezsiniz. Tüketici kendi seçtiği başka bir taşıyıcıyı kullanırsa Yönetmelik bu masrafı açıkça satıcıya yüklemez; böyle bir durumda iade süreniz malın size ulaştığı tarihten başlar (md. 12/1, 12/5).
İndirimli ürünlerde cayma hakkı var mı?
Evet. Yönetmeliğin 15 inci maddesindeki istisnalar arasında indirimli, kampanyalı veya outlet ürün diye bir kategori yoktur. Kampanya koşullarını yazarken indirim ve fiyat gösterimi kuralları yazısına da bakın.
Tüketici ürünü kullandıysa iadeyi reddedebilir miyim?
Ürün, işleyişine, teknik özelliklerine ve kullanım talimatlarına uygun şekilde kullanıldıysa tüketici bundan doğan değişiklik ve bozulmalardan sorumlu değildir (md. 13/2). Bu sınırın aşıldığını düşündüğünüz somut olaylarda bir avukata danışmanız genellikle en sağlıklı yoldur.
Dijital ürün satıyorum, cayma hakkı tanımak zorunda mıyım?
Elektronik ortamda anında ifa edilen hizmetler ve anında teslim edilen gayrimaddi mallar (md. 15/1-ğ) ile koruyucu unsuru açılmış maddi ortamdaki dijital içerik (md. 15/1-e) istisnadır. Bu istisnaya dayanacaksanız ön bilgilendirmede açıkça belirtmeniz şarttır (md. 5/1-h).
Pazaryerinde satış yaparken de aynı kurallar geçerli mi?
Evet; ayrıca platform üzerinden kurulan sözleşmelerde aracı hizmet sağlayıcının cayma sistemi kurma, bildirimleri iletme ve bazı durumlarda iade ödemesinden satıcıyla birlikte müteselsil sorumluluğu vardır (md. 11/5, 12, 12/A). Satıcı olarak size ulaşan cayma bildirimini platforma derhal iletmeniz gerekir (md. 12/6). Ayrıntı için pazaryeri entegrasyonu rehberine bakın.
Adı geçen yazılım ve hizmet adları sahiplerine aittir. Bu yazı bağımsız bir rehberdir; Ticaret Bakanlığı, Gelir İdaresi Başkanlığı veya adı geçen şirketlerle bir bağı bulunmaz.
İlgili içerikler: E-ticaret sitesinde zorunlu sayfalar · Ön bilgilendirme formu · Mesafeli satış sözleşmesi · E-ticaret idari para cezaları 2026 · E-ticaret sitesi nasıl kurulur