İnternetten satış yapan bir işletmenin her siparişi bir fatura demektir ve bu faturanın kâğıt mı, e-Arşiv mi, e-Fatura mı olacağı Gelir İdaresi Başkanlığının (GİB) kurallarına bağlıdır. Bu kurallar son yıllarda birkaç kez değişti; internette hâlâ eski eşikleri yazan çok sayıda kaynak bulunuyor.
Bu yazıda e-Fatura ve e-Arşiv Fatura yükümlülüğünü, mevzuat.gov.tr'de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 509)'un işlenmiş güncel metnine göre anlatıyoruz. Bu metne işlenen son değişiklik, 31 Aralık 2025 tarihli Resmî Gazete'de (5. mükerrer) yayımlanan ve 509 Sıra No.lu Tebliğde değişiklik yapan 589 Sıra No.lu Tebliğdir. Vergi konuları kişiye göre değiştiği için kendi durumunuzu mutlaka mali müşavirinizle değerlendirin.
e-Fatura ile e-Arşiv Fatura arasındaki fark
İkisi de elektronik ortamda düzenlenen faturadır; fark, alıcıya göre ortaya çıkar. Tebliğin IV.2.4.3 bölümüne göre satıcı ve alıcının her ikisi de e-Fatura uygulamasına kayıtlıysa aralarındaki faturaların tamamı e-Fatura olmak zorundadır. e-Fatura uygulamasına kayıtlı olmayan mükelleflere ve vergi mükellefi olmayan son tüketicilere düzenlenen elektronik fatura ise e-Arşiv Faturadır. Online mağazaların büyük bölümü son tüketiciye sattığı için siparişlerin çoğunda e-Arşiv Fatura düzenlenir.
| e-Fatura | e-Arşiv Fatura | |
|---|---|---|
| Alıcı | e-Fatura uygulamasına kayıtlı kullanıcı | Kayıtlı olmayan mükellef veya son tüketici |
| Tipik e-ticaret kullanımı | Kurumsal müşteri siparişleri | Bireysel müşteri siparişleri |
İnternetten satış yapanlar için e-Fatura ve e-Arşiv eşiği
Tebliğin IV.1.4 bölümünün (a) fıkrasının (4) numaralı bendi, kendilerine veya aracı hizmet sağlayıcılarına ait internet sitelerinde ya da diğer her türlü elektronik ortamda mal veya hizmet satışı yapan mükellefleri ayrı bir grup olarak düzenler. Bu gruptakilerden brüt satış hasılatı (veya satışları ile gayrisafi iş hasılatı):
- 2020 veya 2021 hesap dönemleri için 1 milyon TL,
- 2022 veya müteakip hesap dönemleri için 500 bin TL
- ve üzeri olanlar e-Fatura uygulamasına geçmek zorundadır.
Bu eşik, kendi sitenizden satış yapmanızın yanında pazar yerlerinde satış için de geçerlidir; metin "aracı hizmet sağlayıcılarına ait internet siteleri"ni de sayar. Aynı mükellefler, IV.2.4.2 bölümü uyarınca e-Arşiv Fatura uygulamasına da geçmek zorundadır.
Geçiş süresi: Eşiği 2022 veya sonraki bir hesap döneminde aşanlar, ilgili hesap dönemini izleyen yılın yedinci ayının başına kadar başvurularını ve fiili geçiş hazırlıklarını tamamlayarak e-Fatura ve e-Arşiv Fatura uygulamasına geçer (IV.1.5/c ve IV.2.4.2). Örneğin 2025 hesap döneminde brüt satış hasılatı 500 bin TL'yi aşan bir internet satıcısı için bu tarih 1 Temmuz 2026'dır.
Genel e-Fatura eşiği
İnternetten satış yapsın ya da yapmasın, tebliğin IV.1.4/a-1 bendine göre brüt satış hasılatı (veya satışları ile gayrisafi iş hasılatı) 2022 veya müteakip hesap dönemleri için 3 milyon TL ve üzeri olan mükellefler e-Fatura uygulamasına geçmek zorundadır. Bu mükellefler eşiği aştıkları hesap dönemini izleyen yılın yedinci ayının başından itibaren uygulamaya geçer (IV.1.5/a). İnternetten satış yapanlar için 500 bin TL'lik daha düşük eşik bulunduğundan, online satıcılar açısından belirleyici olan genellikle bu ikinci eşiktir.
Tebliğin IV.2.4.1 bölümüne göre e-Fatura uygulamasına dahil olma zorunluluğu bulunanlar, e-Arşiv Fatura uygulamasına da geçmek ve faturalarını e-Fatura veya e-Arşiv Fatura olarak düzenlemek zorundadır. Eşiklerin altında kalanlar da isterlerse e-Fatura uygulamasından yararlanabilir (IV.1.4/d).
Eşiğin altındaysanız: 2026'da e-Arşiv kuralı
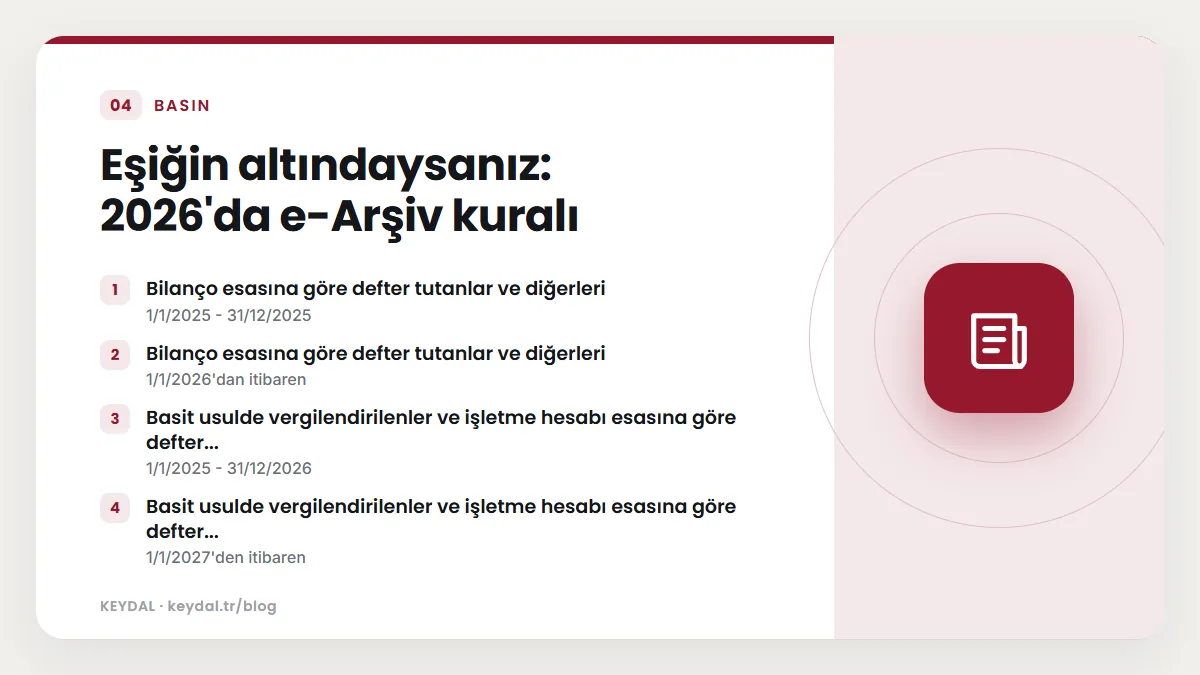
500 bin TL'nin altında satış yapan küçük bir mağaza için de durum "kâğıt fatura serbest" değildir. Tebliğin IV.2.4.3 bölümü, e-Arşiv Fatura uygulamasına dahil olmayan mükelleflerin düzenleyeceği faturalar için şu kuralı koyar:
| Mükellef | Dönem | e-Arşiv Fatura zorunluluğu |
|---|---|---|
| Bilanço esasına göre defter tutanlar ve diğerleri | 1/1/2025 - 31/12/2025 | Vergiler dahil toplam tutarı 3 bin TL'yi aşan faturalar |
| Bilanço esasına göre defter tutanlar ve diğerleri | 1/1/2026'dan itibaren | Tutarına bakılmaksızın tüm faturalar |
| Basit usulde vergilendirilenler ve işletme hesabı esasına göre defter tutanlar | 1/1/2025 - 31/12/2026 | Vergiler dahil toplam tutarı 3 bin TL'yi aşan faturalar |
| Basit usulde vergilendirilenler ve işletme hesabı esasına göre defter tutanlar | 1/1/2027'den itibaren | Tutarına bakılmaksızın tüm faturalar |
Bu faturalar, GİB'in sunduğu e-Belge düzenleme portali üzerinden ya da GİB'den izin almış özel entegratörlerin sistemleri aracılığıyla e-Arşiv Fatura olarak düzenlenir. Tebliğin V.7 ve VIII numaralı bölümlerinde sayılan istisnai durumlar saklıdır. Basit usul ve işletme hesabı esasına ilişkin ayrık süreler, 31 Aralık 2025 tarihli değişiklikle eklendi.
Fatura tutarına KDV'nin dahil olduğunu unutmayın; vergiler dahil tutarı hesaplamak için KDV hesaplayıcı aracımızı kullanabilirsiniz. Mağazanızda fiyatları nasıl göstermeniz gerektiği ise fiyat gösterimi kuralları yazımızın konusu.
İnternet satışında e-Arşiv faturada bulunması gerekenler
Tebliğin IV.2.4.5 bölümü, e-Arşiv Fatura uygulamasına dahil olup internetten satış yapanlar için özel kurallar içerir. Öncelikle bu faturaların alıcıya elektronik ortamda iletilmesi zorunludur. Ayrıca e-ticaret satışlarına ait e-Arşiv faturalarda şu bilgiler yer almalı ve faturada "Bu satış internet üzerinden yapılmıştır." ifadesi bulunmalıdır:
- Satış işleminin yapıldığı web adresi.
- Ödeme şekli.
- Ödeme tarihi.
- Mal satışlarında gönderiyi taşıyanın adı soyadı veya unvanı ile VKN/TCKN bilgisi.
- Malın gönderildiği veya hizmetin ifa edildiği tarih.
- İade bölümü: malı iade edenin adı soyadı, adresi, imzası, iade edilen malın cinsi, miktarı, birim fiyatı ve tutarı.
Müşteri malı iade etmek isterse, kendisine elektronik ortamda iletilen faturanın kâğıt çıktısını alır, iade bölümünü doldurup imzalar ve mal ile birlikte satıcıya gönderir. Bu belge satıcının düzenleyeceği gider pusulası yerine geçer. Cayma hakkı sürecinin hukuki tarafı için cayma hakkı ve iade kuralları yazımıza bakın.
Aynı bölüme göre bu satışlarda sevk irsaliyesi ya da e-İrsaliye örneği (veya e-İrsaliyeyi sorgulamaya imkân veren özel kodlu belgenin kâğıt çıktısı), sevk irsaliyesi yerine geçen e-Arşiv Faturanın kâğıt çıktısı ya da ÖKC fatura bilgi fişinin gönderilen malın yanında bulunması gerekir. e-Fatura uygulamasına kayıtlı bir kullanıcıya internetten mal satıldığında ise e-Faturada, iade bölümü hariç yukarıdaki bilgilere yer verilir.
Pazar yerinde satış yapıyorsanız
2022 tarihli e-ticaret yönetmeliğinin 5. maddesinin altıncı fıkrasına göre pazar yerinde satış yapan satıcı, Vergi Usul Kanunu kapsamında düzenlemesi gereken belgelere alıcının pazar yerinin oluşturduğu alan aracılığıyla erişebilmesini sağlar. Pazar yeri de bu imkânı sağlamakla yükümlüdür (md. 33/9). Pratikte bu, kestiğiniz e-Arşiv faturayı pazar yerinin fatura yükleme alanına eklemeniz anlamına gelir.
Teknik olarak nasıl kurulur?
Tebliğin V.1 bölümü e-Belge uygulamalarından yararlanmanın üç yolunu sayar:
| Yöntem | Nasıl çalışır? | Kimler için uygun? |
|---|---|---|
| GİB Portal Yöntemi | GİB'in internet portalinde faturayı elle oluşturursunuz. | Sipariş sayısı az olan, entegrasyon kurmayan işletmeler |
| Özel Entegratör Yöntemi | GİB'den izin almış bir özel entegratörün sistemi üzerinden düzenlenir; mağaza yazılımıyla API veya eklenti üzerinden bağlanabilir. | Siparişleri otomatik faturalamak isteyen mağazalar |
| Doğrudan Entegrasyon | Kendi bilgi işlem sisteminizi GİB sistemine doğrudan entegre edersiniz. | Büyük ve teknik ekibi olan işletmeler |
WooCommerce veya OpenCart mağazalarında en yaygın kurgu, özel entegratörün sunduğu eklenti veya API ile sipariş tamamlandığında faturanın otomatik oluşturulması ve müşteriye e-posta ile iletilmesidir. Özel entegratörlerin güncel listesi ebelge.gib.gov.tr adresinde yayımlanır. Seçim yaparken şunlara dikkat edin:
- Sipariş sırasında fatura için gereken bilgileri topluyor musunuz? Bireysel müşteride ad soyad ve adres; kurumsal müşteride unvan, vergi dairesi ve vergi numarası. WooCommerce'te bu alanları eklemek için WooCommerce Türkiye ayarları yazımıza bakın.
- Alıcının e-Fatura kullanıcısı olup olmadığı kontrol edilip doğru belge türü (e-Fatura veya e-Arşiv) seçiliyor mu?
- İnternet satışına özgü zorunlu alanlar (web adresi, ödeme şekli ve tarihi, taşıyıcı bilgisi, gönderim tarihi, "Bu satış internet üzerinden yapılmıştır." ifadesi) faturaya otomatik ekleniyor mu?
- Kargo entegrasyonunuz taşıyıcı bilgisini faturaya aktarabiliyor mu? Bkz. kargo entegrasyonu rehberi.
- Fatura PDF'i ve bağlantısı müşteriye e-posta ile ve hesabım sayfasında iletiliyor mu?
Kurala uyulmazsa
Tebliğin IV.1.6 ve IV.2.5 bölümlerine göre zorunlu olduğu hâlde uygulamaya süresinde geçmeyenler ile e-Fatura veya e-Arşiv olarak düzenlenmesi gereken faturayı bu şekilde düzenlemeyen ve almayanlar hakkında Vergi Usul Kanununda öngörülen cezai hükümler uygulanır. IV.2.4.3 bölümüne göre e-Arşiv yerine kâğıt fatura düzenlenmesi veya alınması hâlinde, faturayı düzenleyen ile nihai tüketici dışındaki mükellef alıcı hakkında her bir kâğıt fatura için ayrı ayrı Vergi Usul Kanununun 353. maddesindeki ceza uygulanır. Güncel tutarlar için mali müşavirinize veya gib.gov.tr sitesine başvurun.
Sık yapılan hatalar
- Eski kaynaklardaki eşiklere güvenmek (örneğin yalnızca 2018-2020 hesap dönemleri için geçerli olan 5 milyon TL). Güncel metinde genel e-Fatura eşiği 2022 ve sonrası için 3 milyon TL, internet satışları için 500 bin TL'dir.
- Eşiği aştığı hâlde geçiş tarihini kaçırmak. Süre, izleyen yılın yedinci ayının başıdır.
- Faturayı PDF olarak oluşturup e-Arşiv sistemine hiç kaydetmemek.
- İnternet satışına özgü zorunlu bilgileri ve "Bu satış internet üzerinden yapılmıştır." ifadesini faturaya koymamak.
- Kurumsal müşteri e-Fatura kullanıcısı olduğu hâlde ona e-Arşiv fatura kesmek.
Sık Sorulan Sorular
Yeni açtığım küçük mağazada e-Fatura zorunlu mu?
Brüt satış hasılatınız 500 bin TL eşiğinin altındaysa ve tebliğde sayılan diğer gruplardan birine girmiyorsanız e-Fatura uygulamasına geçme zorunluluğunuz genellikle doğmaz. Ancak 2026 yılında bilanço esasına göre defter tutuyorsanız faturalarınızı tutarına bakılmaksızın e-Arşiv olarak düzenlemeniz gerekir; basit usulde veya işletme hesabı esasında iseniz 2026'da vergiler dahil 3 bin TL'yi aşan faturalar e-Arşiv olmalıdır (IV.2.4.3).
500 bin TL eşiği yalnızca internet satışlarını mı kapsar?
Tebliğ metni, internetten satış yapan mükelleflerin "brüt satış hasılatı (veya satışları ile gayrisafi iş hasılatı)"ndan söz eder; yalnızca internet satışlarının toplamını ayrıca tanımlamaz. Mağaza dışı satışlarınızın hesaba nasıl katılacağını mali müşavirinizle netleştirin.
GİB'in ücretsiz portalını kullanmak yeterli mi?
Tebliğ, GİB Portal Yöntemini e-Belge uygulamalarından yararlanma yollarından biri olarak sayar (V.1). Ancak GİB, portal ile düzenlenebilecek belgeleri belirleme ve sınırlama yetkisine sahiptir. Portal, sipariş sayısı azsa yeterli olabilir; sipariş arttıkça özel entegratör ile otomatik faturalama işinizi kolaylaştırır. Güncel portal kuralları için ebelge.gib.gov.tr adresini kontrol edin.
Faturayı müşteriye kâğıt olarak göndermem gerekir mi?
İnternet satışlarında e-Arşiv faturanın alıcıya elektronik ortamda iletilmesi zorunludur (IV.2.4.5). Bunun yanında gönderilen malın yanında sevk irsaliyesi, e-İrsaliye örneği, sevk irsaliyesi yerine geçen faturanın kâğıt çıktısı veya ÖKC fatura bilgi fişinden birinin bulunması gerekir.
Adı geçen yazılım ve hizmet adları sahiplerine aittir. Bu yazı bağımsız bir rehberdir; Ticaret Bakanlığı, Gelir İdaresi Başkanlığı veya adı geçen şirketlerle bir bağı bulunmaz.
İlgili içerikler: ETBİS kaydı nasıl yapılır? · E-ticaret sitesinde zorunlu sayfalar · Cayma hakkı ve iade kuralları · İndirim ve fiyat gösterimi kuralları · WooCommerce Türkiye ayarları · Kargo entegrasyonu rehberi · Pazar yeri entegrasyonu rehberi · E-ticaret sitesi nasıl kurulur?